
Per oltre vent’anni la crescita del mercato mondiale dei personal luxury goods è stata trainata in misura determinante da un unico bacino di domanda: il consumatore cinese, passato dall’1% della spesa globale nel 2000 a circa un terzo alla vigilia della pandemia e responsabile di quasi il 60% dell’espansione dell’intero settore tra il 2000 e il 2019. Su questa traiettoria le maison europee hanno costruito strategie di espansione, piani di investimento e modelli di redditività.
A partire dal 2024 questo paradigma è entrato in crisi. Il mercato cinese del lusso personale ha registrato un calo del 18-20% nel 2024, seguito da una contrazione più contenuta del 3-5% nel 2025, trascinando con sé la prima flessione del mercato globale in quindici anni (da 369 a 358 miliardi di euro tra il 2023 e il 2025). Il presente report analizza in che misura tale rallentamento stia mettendo in discussione il modello di crescita dei gruppi europei, e se si tratti di un fenomeno ciclico o di un mutamento strutturale.
L’analisi individua quattro cause convergenti del rallentamento, la crisi immobiliare e l’erosione della ricchezza familiare, la minore fiducia dei consumatori, la price fatigue dopo anni di aumenti, e un mutamento culturale e generazionale rafforzato dal fenomeno Guochao, e ne rileva un impatto fortemente differenziato. Ne emerge un settore a due velocità: i gruppi posizionati sull’altissima fascia e sulle categorie rifugio hanno retto o sono cresciuti (Hermès +9%, Richemont +4%), mentre quelli esposti al lusso aspirazionale di fascia media hanno subito cali marcati (LVMH -1%, Kering circa -10%).
La conclusione è che il rallentamento cinese rappresenti un ribasso ciclico sovrapposto a un cambiamento profondo: la Cina resterà centrale, ma il modello fondato sull’espansione illimitata del consumatore aspirazionale, sulla leva di prezzo e su un unico motore geografico appare superato. La competitività futura del lusso europeo dipenderà dalla capacità di crescere per valore anziché per volume, di diversificare geograficamente e di presidiare le nuove frontiere esperienziali della domanda.
L’ascesa della Cina nel mercato del lusso è uno dei fenomeni economici più rilevanti degli ultimi venticinque anni. Nel 2000 i consumatori cinesi rappresentavano appena l’1% della spesa globale in beni di lusso personali; alla vigilia della pandemia tale quota era salita a circa un terzo del totale. Secondo Morgan Stanley, tra il 2000 e il 2019 i consumatori cinesi hanno generato circa il 60% dell’intera crescita del settore, con due terzi degli acquisti effettuati all’estero, in particolare in Europa, durante i viaggi. La Cina non era quindi soltanto un mercato in espansione, ma il principale fattore di crescita incrementale per l’intera industria.
L’ascesa cinese non è stata un fenomeno casuale, ma il prodotto di alcune trasformazioni sistemiche convergenti. In primo luogo, l’urbanizzazione accelerata e la crescita del PIL a doppia cifra per gran parte degli anni Duemila hanno generato in tempi rapidi una classe media urbana di diverse centinaia di milioni di persone, con una capacità di spesa discrezionale in precedenza inesistente. In secondo luogo, l’boom immobiliare ha agito da moltiplicatore di ricchezza, alimentando la percezione di un benessere in costante aumento. In terzo luogo, l’industria del lusso ha intercettato un consumatore mediamente molto più giovane di quello occidentale, con un’età media intorno ai 28 anni, contro i quasi 40 dei mercati maturi, e nativo digitale, raggiungibile attraverso un ecosistema di piattaforme (WeChat, Tmall, Xiaohongshu) e di livestream commerce privo di equivalenti in Occidente. Su questa base la Cina è diventata non solo il mercato più grande, ma anche il più dinamico e il più orientato al futuro dell’intero settore.
La pandemia ha accelerato e al tempo stesso distorto questa dinamica. Con le frontiere chiuse, la spesa che prima si concentrava all’estero è rifluita sul mercato domestico: le vendite di beni di lusso personali nella Cina continentale sono cresciute del 36% nel 2021, più che raddoppiando rispetto al 2019. Tra il 2017 e il 2021 il mercato cinese è triplicato di dimensione e la quota della Cina continentale sul mercato globale ha raggiunto circa il 21% nel 2021. McKinsey arrivava a stimare che entro il 2025 la Cina avrebbe rappresentato il 41% del mercato mondiale del lusso. Proiezioni di questo tenore hanno consolidato la convinzione, diffusa nel settore, che la crescita cinese fosse continua e sostanzialmente illimitata.
Anche le previsioni più recenti, formulate prima del rallentamento, confermavano centralità e potenziale del mercato: nel 2023 il consumo cinese di lusso era stimato pari al 22-24% del totale mondiale, con l’attesa di salire al 35-40% entro il 2030. È su questo scenario di crescita attesa che i gruppi europei hanno calibrato investimenti, aperture di boutique e piani industriali.
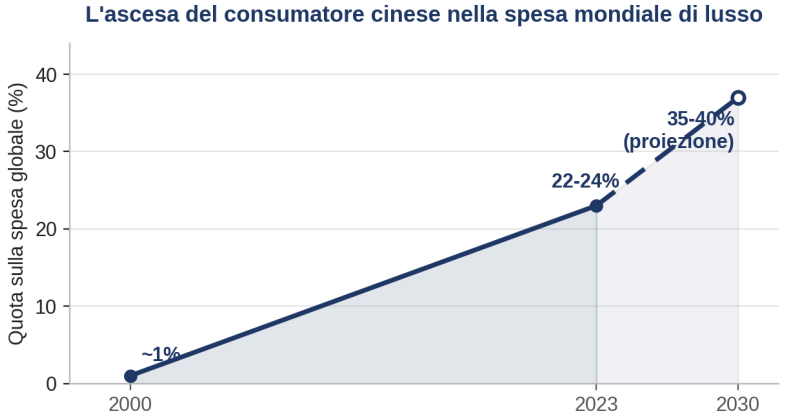
Fonte: Bain and company; Morgan Stanley – pre-pandemia – 2/3 della spesa avveniva all’estero
La centralità della Cina si è tradotta in una forte dipendenza dei gruppi europei del lusso. Pur rappresentando circa il 12% del mercato globale in termini di vendite realizzate sul territorio, la Cina ha pesato in modo sproporzionato sulla crescita del settore e, di conseguenza, sull’allocazione degli investimenti delle maison. Considerando la spesa complessiva dei consumatori cinesi, domestica ed estera, il loro contributo al mercato mondiale è ancora più rilevante, nell’ordine di un quarto del totale.
Per cogliere la portata di questa esposizione è utile un ordine di grandezza: nel periodo precedente il rallentamento, l’area Asia-Pacifico (Cina continentale in primo luogo, Giappone escluso) ha rappresentato storicamente tra il 30% e il 35% dei ricavi dei principali gruppi europei, con punte superiori per le maison più orientate alla pelletteria e alla moda. A ciò si aggiunge un elemento spesso sottovalutato: una quota rilevante delle vendite realizzate nelle boutique europee era anch’essa alimentata dal consumatore cinese in viaggio, cosicché la dipendenza effettiva dal cliente cinese risultava superiore a quanto suggerito dalla sola ripartizione geografica dei ricavi. In altri termini, il consumatore cinese non pesava solo sul mercato asiatico, ma sosteneva indirettamente anche le vendite europee.
Questa dipendenza presenta caratteristiche che ne amplificano la criticità. In primo luogo, è una dipendenza dal flusso di crescita più che dallo stock: una quota molto ampia dell’espansione di ricavi e margini degli ultimi anni proveniva da un solo bacino di domanda, rendendo i gruppi vulnerabili a un suo arresto. In secondo luogo, è una dipendenza concentrata sul consumatore aspirazionale della classe media, il segmento più sensibile al ciclo economico e alle variazioni di reddito e fiducia. Infine, la strategia di price elevation perseguita nel dopo-pandemia, aumenti di prezzo ripetuti per sostenere posizionamento e margini, ha reso le maison ancora più esposte a un eventuale flessione della disponibilità a spendere proprio in quel segmento.
Il grado di dipendenza non è tuttavia uniforme. I gruppi più esposti al consumatore aspirazionale e alla pelletteria di fascia media (segnatamente Kering, attraverso Gucci) risultano più vulnerabili rispetto a chi serve prevalentemente la clientela di altissima fascia, i cosiddetti Very Important Clients, o opera in categorie come la gioielleria, storicamente più resilienti (Richemont, Hermès). Questa eterogeneità, come si vedrà, spiega in larga parte la diversa performance dei gruppi di fronte allo stesso shock di domanda.
Il rallentamento della domanda cinese è il risultato di una combinazione di fattori macroeconomici, comportamentali e demografici. Dopo il rimbalzo del 2021-2023, il mercato cinese del lusso personale ha registrato un calo del 18-20% nel 2024, tornando sostanzialmente ai livelli del 2020, seguito da una contrazione più moderata del 3-5% nel 2025. Le cause possono essere ricondotte a quattro ordini di fattori.
Il primo è la crisi immobiliare e l’erosione della ricchezza delle famiglie. Per la classe media e medio-alta cinese l’immobiliare ha rappresentato per anni la principale riserva di valore. Il prolungato ridimensionamento del settore ha alterato in profondità la psicologia della ricchezza familiare, riducendo la propensione alla spesa discrezionale. A questo si è aggiunta una fiducia dei consumatori indebolita: l’indice di fiducia delle famiglie ad alto reddito rilevato da Oliver Wyman è sceso da 81 (ottobre 2022) a 69 (maggio 2025), con il calo più marcato proprio tra la Gen Z affluente delle città di primo livello. La disoccupazione giovanile elevata e l’incertezza sulle prospettive salariali hanno ulteriormente compresso il consumo aspirazionale dei più giovani.
A questo quadro si sovrappone un mutamento del clima socio-culturale che va oltre la pura dimensione economica. La disoccupazione giovanile ha raggiunto il 21,3% a giugno 2023, valore così elevato da indurre le autorità a sospenderne temporaneamente la pubblicazione, e ha alimentato tra i più giovani fenomeni di disillusione come il tang ping (lo “sdraiarsi”, ossia il tifiuto della competizione sfrenata) e il involution, che si traducono in una minore propensione al consumo status-oriented. Sul piano politico, la linea della “prosperità comune” promossa dal governo ha scoraggiato l’ostentazione della ricchezza, rendendo il consumo vistoso non solo meno desiderabile ma in alcuni contesti socialmente sconveniente. La somma di questi fattori indebolisce proprio la leva psicologica, l’aspirazione allo status attraverso il possesso del bene di lusso, su cui il settore aveva costruito la propria espansione in Cina.
Il secondo fattore è la price fatigue. Gli aumenti di prezzo ripetuti hanno generato un crescente affaticamento: il prezzo di una borsa Dior è cresciuto del 76% rispetto al 2019, senza più suscitare lo stesso desiderio. Circa la metà dei consumatori dichiara che gli aumenti di prezzo li scoraggiano dall’acquisto, e una parte della domanda si è spostata verso il downtrading (alternative più accessibili) e verso il mercato dell’usato, cresciuto del 15-20% nel 2025.
Il terzo fattore è di natura culturale e generazionale. Da un lato, la posizione del governo contro il consumo ostentativo ha reso meno desiderabile l’esibizione del logo; dall’altro, il fenomeno del Guochao (l’orgoglio nazionale che valorizza i marchi locali) ha favorito brand domestici capaci di coniugare estetica premium e identità culturale (da Songmont nella pelletteria accessibile ad Anta nello sportswear). Le nuove generazioni, in particolare Millennial e Gen Z, privilegiano l’autenticità, i valori e le esperienze rispetto al logo e all’accumulo di beni materiali.
Il quarto fattore è il riequilibrio dei canali di acquisto. Il restringimento del divario di prezzo tra Cina ed estero, unito al deprezzamento del renminbi e al miglioramento dell’esperienza di acquisto domestica, ha ridotto l’incentivo a comprare all’estero: nel 2025 il 65% degli acquisti di lusso dei cinesi è avvenuto nella Cina continentale. Ciò ha avuto un duplice effetto: ha ridotto la spesa nelle boutique europee storicamente alimentate dal turismo cinese e ha mantenuto elevata la pressione del mercato grigio (daigou) sui margini.
Il dato è particolarmente rilevante se si considera che prima della pandemia circa due terzi degli acquisti di lusso dei cinesi avvenivano all’estero, in gran parte in Europa durante i viaggi. Il rientro di questa spesa sul mercato domestico, dal quale nel 2025 proviene il 65% degli acquisti, ha quindi un duplice effetto negativo per le maison europee: da un lato riduce le vendite nelle boutique del Vecchio Continente, storicamente sostenute dal turismo cinese; dall’altro concentra la domanda in un mercato interno più maturo e competitivo, in cui i marchi locali guadagnano terreno.
Lo shock di domanda si è tradotto, nel 2024, nella prima contrazione del mercato dei beni di lusso personali in quindici anni: dai 369 miliardi di euro del 2023 ai 364 del 2024, fino ai 358 miliardi stimati per il 2025 (-2% a cambi correnti, stabile a cambi costanti). Più significativo del dato aggregato è però l’impatto differenziato sui singoli gruppi.
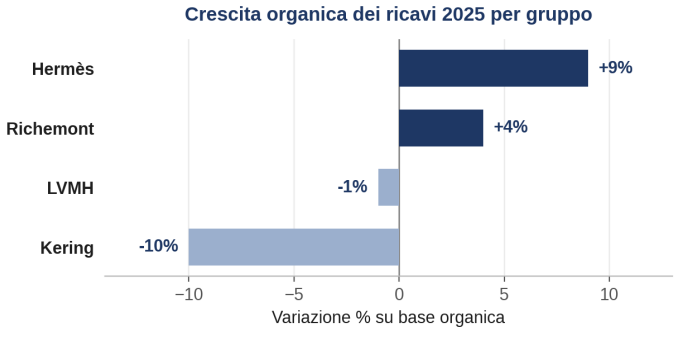
Fonte: risultati ufficiali (FY 2025); legenda: blu scuro gruppi in crescita/azzurro= gruppi in calo
LVMH, primo gruppo mondiale del lusso, ha registrato nel 2024 il primo calo annuale dei ricavi dal post-pandemia e un 2025 debole, con un fatturato sostanzialmente piatto o in leggera flessione su base organica. A soffrire maggiormente è stata la divisione moda e pelletteria, che rappresenta quasi metà dei ricavi del gruppo, penalizzata proprio dalla debolezza cinese. Solo nella seconda metà del 2025 l’area asiatica (Giappone escluso) è tornata a crescere, segnando un primo miglioramento dei trend; il management resta tuttavia prudente sulle prospettive del 2026. In termini quantitativi, LVMH ha chiuso il 2025 con ricavi per 80,8 miliardi di euro, in calo dell’1% su base organica e del 5% a valori riportati (per effetto di un euro forte); l’utile da attività ricorrenti è sceso a 17,8 miliardi (-9%) e il margine operativo si è ridotto dal 23% al 22%. La divisione moda e pelletteria, pur mantenendo un margine operativo del 35%, ha registrato un calo organico del 3% nel quarto trimestre, mentre la divisione vini e liquori ha ceduto il 5% dei ricavi, penalizzata anche dalle tensioni commerciali su Cina e Stati Uniti (LVMH, Résultats annuels 2025, comunicato stampa, 27 gennaio 2026).
Kering è il gruppo più colpito. Fortemente dipendente da Gucci e dal consumatore aspirazionale, ha registrato cali a doppia cifra (fino al -10% nel terzo trimestre 2025), una riduzione del dividendo e un riposizionamento del 2025 come “anno di stabilizzazione” all’interno di un più ampio percorso di trasformazione del marchio. La combinazione di exposure alla Cina, dipendenza da un singolo brand in transizione creativa e investimenti strategici elevati ha amplificato l’impatto dello shock di domanda. I numeri fotografano la gravità della situazione: nel 2025 i ricavi di Kering sono diminuiti del 14,7% a valori riportati (circa -10% su base organica), il margine operativo ricorrente è crollato all’11% circa e l’utile netto ricorrente si è dimezzato a circa 0,5 miliardi di euro. Il dividendo è stato tagliato da 14 a 6 euro per azione (-57%). Il gruppo ha inoltre avviato un profondo riassetto, con la cessione della divisione beauty a L’Oréal e la nomina del nuovo amministratore delegato Luca de Meo, cedendo nel corso dell’anno il quarto posto tra i gruppi mondiali del lusso proprio a Hermès (Kering, Financial Results, Full Year 2025, 2026).
Richemont si è dimostrato il più resiliente. Trainato dalle maison di gioielleria (Cartier, Van Cleef & Arpels), categoria meno sensibile al ciclo e percepita come bene rifugio, ha chiuso con una crescita delle vendite del 4%, compensando la debolezza di Cina ed Europa con la forte espansione delle Americhe (+16%) e del Giappone (+25%). La diversificazione di portafoglio e la concentrazione su categorie ad alto margine si sono rivelate fattori di protezione decisivi. La gioielleria si è confermata la spina dorsale del gruppo, con una crescita nettamente superiore a quella delle altre divisioni; in un trimestre dell’esercizio Richemont ha toccato il fatturato più alto della sua storia, sostenuto da Americhe ed Europa a fronte di una domanda cinese ancora debole (Richemont, Full Year Results FY2025, 2025).
Un quadro analogo vale per Hermès, la cui clientela di altissima fascia e la cui crescita guidata dall’aumento di capacità produttiva l’hanno resa sostanzialmente immune al ritiro del consumatore aspirazionale, e per Prada, che ha continuato a sovraperformare il mercato. È significativo che il management di Prada definisca il contesto “in stabilizzazione”, ribadendo che “le tendenze strutturali del settore sono ancora presenti, anche in Cina”. Emerge così un settore a due velocità: i gruppi posizionati su l’altissima fascia e sulle categorie rifugio reggono, mentre quelli esposti al lusso aspirazionale di fascia media subiscono il maggiore impatto. I risultati confermano questa lettura. Hermès ha chiuso il 2025 con ricavi superiori a 16 miliardi di euro, in crescita di circa il 9% a cambi costanti, e con un margine operativo del 41%, il più elevato del settore. Prada, dal canto suo, ha registrato ricavi in aumento trainati dalla forte dinamica di Miu Miu e dalla focalizzazione sulle vendite a prezzo pieno, coronando l’anno con l’acquisizione di Versace per 1,25 miliardi di euro, la maggiore operazione della sua storia.
Di fronte al ridimensionamento del motore cinese, i gruppi europei stanno ridefinendo le proprie leve di crescita lungo quattro direttrici principali.
La prima è la diversificazione geografica. Nessun singolo mercato è oggi in grado di sostituire la Cina, ma l’insieme delle aree emergenti ne attenua la centralità. Il Medio Oriente è il mercato più dinamico, con una crescita attesa del 4-6% trainata dal turismo di Dubai e Abu Dhabi e dalla domanda saudita; le Americhe si confermano relativamente solide (0-2%), sostenute dalla domanda interna statunitense; India, Sud-est asiatico, America Latina e Africa rappresentano collettivamente la principale riserva di espansione futura. L’Europa, per contro, mostra un trend in lieve flessione (-1/-3%), penalizzata dal rallentamento dei flussi turistici e da un euro forte.
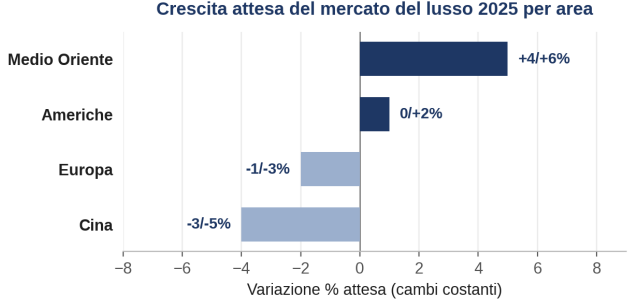
Fonte: Bain & Company fondazione Altagamma, Worldwide Luxury Market Monitor 2025
All’interno di questo riposizionamento geografico, alcune aree assumono un rilievo particolare. Il Golfo, con Dubai e Abu Dhabi come poli del turismo di lusso e con la domanda interna saudita in espansione, si candida a diventare un nuovo hub del settore, favorito da politiche di attrazione dei grandi patrimoni. L’India, sostenuta dalla crescita di una classe media e di una fascia altopatrimoniale sempre più numerose, rappresenta il mercato con il maggiore potenziale di lungo periodo, pur partendo da una base ancora contenuta e a fronte di infrastrutture retail in via di sviluppo. Il Sud-est asiatico e l’America Latina completano il quadro delle geografie emergenti. Nessuna di queste aree, presa singolarmente, è oggi in grado di eguagliare il contributo storico della Cina; è piuttosto la loro azione combinata a ridurre la concentrazione del rischio e a diluire la dipendenza da un unico bacino di domanda.
La seconda direttrice è il riposizionamento sul valore e sulle categorie resilienti. L’era della price elevation post-Covid appare conclusa: con la domanda della fascia aspirazionale in ritirata, i gruppi spostano l’enfasi dalla leva di prezzo verso la qualità percepita, la desiderabilità del prodotto, le categorie iconiche e i beni a tenuta di valore (gioielleria su tutte). Parallelamente cresce l’attenzione ai segmenti vincenti individuati da Bain, l’altissima fascia e il lusso accessibile, a scapito della fascia intermedia, quella più erosa.
La terza direttrice è la svolta esperienziale e la presidio del second-hand. Il baricentro della crescita si sposta dal possesso del bene all’esperienza: ospitalità di alta gamma, wellness, viaggio, ristorazione. Sul fronte dell’usato, anziché subire la crescita del mercato secondario (in espansione del 15-20%), un numero crescendo di marchi sceglie di presidiarlo, intercettando una clientela più giovane e attenta a sostenibilità e convenienza.
Vale la pena sottolineare che la componente esperienziale del lusso ospitalità di alta gamma, ristorazione, benessere, crociere e viaggi esclusivi ha continuato a crescere a un ritmo superiore a quello dei beni personali anche negli anni del rallentamento, confermandosi la frontiera più dinamica della spesa dei clienti facoltosi. Questo spostamento non rappresenta soltanto una diversificazione di ricavo, ma riflette un mutamento più profondo nella natura stessa del consumo di lusso, sempre meno legato al possesso del bene e sempre più orientato all’esperienza e al significato. Per i gruppi europei si tratta di una leva di crescita complementare a quella geografica, ma che richiede competenze e modelli operativi in parte nuovi.
La quarta direttrice riguarda la rilevanza locale in Cina. Il mercato cinese resta troppo importante per essere disinvestito: la risposta delle maison passa per il radicamento culturale, l’engagement digitale (Xiaohongshu, livestream commerce), la riduzione del divario di prezzo tra aree geografiche per arginare il daigou e una maggiore attenzione ai marchi locali emergenti emblematica la visita di Bernard Arnault alla boutique di Songmont a Shanghai a fine 2025. Sul piano operativo, infine, prevalgono il consolidamento della rete di vendita, l’efficienza dei costi e l’impiego dell’intelligenza artificiale per ricalibrare la proposta di valore, in un contesto in cui la redditività è tornata sui livelli del 2009.
La domanda decisiva, ai fini del modello di crescita del settore, è se il rallentamento cinese rappresenti una fase ciclica o un mutamento sistemico. Le evidenze raccolte suggeriscono che entrambe le letture colgano una parte della realtà, e che la risposta più accurata sia di natura ibrida.
A sostegno della tesi ciclica depongono diversi elementi. Il calo si è attenuato nel 2025 (-3/-5% contro il -18/-20% del 2024) e nella seconda metà dell’anno sono emersi segnali di recupero, sostenuti da un mercato azionario in salute e da una ripresa della fiducia. I fondamentali di lungo periodo restano solidi: una crescita del PIL del 4-5%, l’espansione della classe media e proiezioni che vedono la Cina raggiungere il 35-40% del mercato mondiale entro il 2030. Bain descrive la fase come una “ricalibratura” o “normalizzazione” dopo un rimbalzo post-pandemico eccezionale, e Altagamma parla esplicitamente di normalizzazione, sottolineando che i fondamentali per la crescita restano presenti. Lo stesso management di Prada ribadisce che le tendenze strutturali “non sono scomparse, stanno solo impiegando più tempo a riemergere”.
A sostegno della tesi strutturale vi sono però segnali altrettanto consistenti. Il numero di consumatori di lusso a livello globale è sceso da circa 400 milioni (2022) a 340 milioni (2025), con un calo del 5% nell’acquisizione di nuovi clienti e una quota di acquirenti attivi scesa dal 60% al 40-45%. La crisi immobiliare ha rimosso, forse in modo duraturo, il principale meccanismo di accumulo di ricchezza della classe media; la price fatigue ha incrinato il legame tra prezzo e desiderabilità; il Guochao e i marchi domestici stanno conquistando quote in modo apparentemente non transitorio; le nuove generazioni esprimono un sistema di valori diverso, meno centrato sul logo. Non a caso una parte degli osservatori ritiene che la sotto-performance “possa diventare la norma”, e che il mito di una crescita “infinita ed eterna” sia giunto al termine.
Un ulteriore elemento a favore della lettura sistemica riguarda la polarizzazione del mercato. Il rallentamento non ha colpito in modo uniforme tutte le fasce: mentre l’altissima gamma e il lusso accessibile hanno mostrato tenuta, è la fascia intermedia, quella del consumatore aspirazionale, storicamente il motore dell’espansione in Cina, a essersi erosa più rapidamente. La contrazione della base di clientela attiva, scesa da circa il 60% al 40-45% degli acquirenti, suggerisce che una parte di questi consumatori potrebbe non tornare, o tornare con una frequenza e una fedeltà inferiori. Se così fosse, il settore non si troverebbe di fronte a una semplice pausa nella crescita, ma a una ridefinizione permanente della propria base di domanda, con implicazioni durata sul modello di espansione dei gruppi europei.
La lettura più equilibrata è che il rallentamento cinese rappresenti un ribasso ciclico sovrapposto a trasformazioni sistemiche. La componente ciclica, minore fiducia, effetto ricchezza negativo, attesa di stimoli, è reale e, almeno in parte, reversibile: la Cina resterà uno dei mercati centrali del lusso mondiale. Ma il modello di crescita che ha caratterizzato gli ultimi vent’anni, fondato sull’espansione illimitata di un consumatore aspirazionale, sulla leva di prezzo e su un unico motore geografico, è strutturalmente esaurito. Ciò che cambia non è la rilevanza della Cina, bensì il modo in cui i gruppi possono crescere: non più per volumi e aumenti di prezzo, ma per valore, radicamento culturale, experience e diversificazione geografica.
L’analisi consente di rispondere alla domanda di ricerca iniziale. Il rallentamento dei consumi cinesi sta effettivamente mettendo in discussione il modello di crescita dei gruppi del lusso europei, ma non nel senso di una semplice crisi temporanea da superare in attesa del ritorno alle condizioni precedenti. Quel modello, costruito su un consumatore aspirazionale in espansione continua, sulla leva di prezzo e su un’unica geografia di traino, appare strutturalmente superato.
La fase attuale combina una componente ciclica, in parte reversibile, con un riassetto della domanda cinese e globale. La componente ciclica è reale: la contrazione si è attenuata nel 2025 e nella seconda metà dell’anno sono emersi segnali di ripresa, mentre i fondamentali di lungo periodo, crescita del PIL, ampiezza della classe media, proiezioni che vedono la Cina raggiungere il 35-40% del mercato mondiale entro il 2030, restano solidi. Ma accanto a essa agiscono fattori di natura duratura: la fine dell’immobiliare come motore di ricchezza, l’incrinarsi del legame tra prezzo e desiderabilità, l’ascesa dei marchi domestici e un mutamento nel sistema di valori delle nuove generazioni. La contrazione della base di clientela attiva, scesa dal 60% al 40-45% degli acquirenti, suggerisce che parte di questa domanda potrebbe non tornare nelle forme precedenti.
I risultati 2024-2025 traducono questa lettura in evidenza concreta, delineando un settore a due velocità: chi presidia l’altissima fascia e le categorie rifugio (Hermès, Richemont, Prada) regge o cresce, mentre chi dipende dal lusso aspirazionale di fascia media (Kering) subisce l’impatto maggiore. La stessa polarizzazione si riflette nelle valutazioni di mercato, segno che gli investitori premiano in modo strutturale il modello fondato su scarsità, integrazione verticale e disciplina di prezzo.
Le strategie di adattamento, diversificazione geografica, riposizionamento sul valore, svolta esperienziale, presidio del second-hand e radicamento locale in Cina, indicano la direzione del cambiamento. La Cina rimarrà un mercato centrale, ma imporrà una crescita di qualità anziché di quantità. In definitiva, sarà la capacità dei singoli gruppi di eseguire questa transizione con disciplina, più che l’attesa di un rimbalzo della domanda cinese, a determinare la competitività del lusso europeo nel prossimo decennio.
Report e studi di settore
Bain & Company, 2023 China Luxury Goods Market Report, 2024.
Bain & Company, China Luxury Report, 2025.
Bain & Company – Fondazione Altagamma, Luxury Goods Worldwide Market Study, 24ª edizione, 2025.
Bain & Company – Fondazione Altagamma, Worldwide Luxury Market Monitor 2025, novembre 2025.
CXG, Chinese Luxury Customers Sentiment 2025, 2025.
McKinsey & Company, China Consumer Report, 2024.
McKinsey & Company, China Luxury Report 2019, 2019.
Morgan Stanley Research, China and the Global Luxury Market, 2023.
Oliver Wyman, New Trends Reshaping Chinese Travel and Luxury Spending, 2025.
Bilanci, comunicati e dati aziendali
Hermès International, Résultats annuels 2025, 2026.
Kering, Financial Results, Full Year 2025, 2026.
LVMH, Résultats annuels 2025, comunicato stampa, 27 gennaio 2026.
Prada Group, Full Year 2025 Results, 2026.
Richemont, Full Year Results FY2025, 2025.
Dati statistici e istituzionali
National Bureau of Statistics of China, dati sulla disoccupazione giovanile urbana, 2023.
Statista (su dati Bain & Company), Share of Chinese Luxury Consumer Spending in the Global Luxury Market, 2000-2023.
Fonti giornalistiche e di settore
App Economy Insights, analisi sulle capitalizzazioni dei gruppi del lusso, febbraio 2025.
CNBC, Luxury bosses on Chinese demand, novembre 2025.
CNBC, LVMH Full-Year 2025 Results, gennaio 2026.
Forbes, The State of the Luxury Market, novembre 2024.
Istituto Marangoni, China’s Luxury Slowdown: What It Means for Global Brands, 2025.
Retail Rewired, Luxury Market Trends, novembre 2025.
The Robin Report, Luxury’s Reckoning, 2026.
World Luxury Chamber of Commerce, Chinese Luxury Consumption Report, 2026.

