
Negli ultimi anni, il confronto tra l’economia greca e quella italiana è tornato centrale nel dibattito economico europeo. Entrambi i Paesi, accomunati da un elevato debito pubblico e da vulnerabilità strutturali simili, hanno attraversato in modo differente le fasi successive alla crisi del debito sovrano, mostrando percorsi di aggiustamento, politiche economiche e risultati macroeconomici non sovrapponibili. Analizzare oggi questo confronto risulta particolarmente rilevante alla luce delle nuove sfide affrontate dall’Unione Europea, dalla pandemia da Covid-19 alle tensioni geopolitiche e alla transizione energetica, che rendono cruciale comprendere come economie con caratteristiche affini abbiano reagito a shock comuni e quali insegnamenti possano trarsi in termini di resilienza, sostenibilità fiscale e crescita di lungo periodo.
Le radici della crisi del debito sovrano in Europa sono da ricercarsi nella crisi dei mutui subprime, comunemente nota come crisi del 2008, che ebbe origine negli Stati Uniti. Essa fu caratterizzata dalla diffusa concessione di prestiti ad alto rischio di insolvenza (mutui subprime) a soggetti che avrebbero con ogni probabilità incontrato serie difficoltà nel restituire l’importo ottenuto. La situazione giunse a un punto di non ritorno già nel 2007, quando numerosi cittadini statunitensi furono costretti ad abbandonare le proprie abitazioni a causa dell’impossibilità di onorare il mutuo. A ciò fece seguito il crollo del mercato immobiliare, che generò una reazione a catena capace di colpire non solo l’economia americana, ma anche quella europea. Sebbene non direttamente esposta alla crisi dei mutui subprime, l’economia europea risentì delle forti relazioni commerciali con gli Stati Uniti, caratterizzate da intensi scambi di beni e servizi, nonché da consistenti flussi di investimenti reciproci.
Le banche europee entrarono progressivamente in difficoltà e l’intervento pubblico divenne il principale strumento utilizzato dagli Stati per far fronte alla crisi. La crescente spesa pubblica ebbe un impatto negativo sui livelli di debito pubblico, già particolarmente elevati in alcuni Paesi europei fortemente indebitati, come i cosiddetti P.I.I.G.S. (Portogallo, Irlanda, Italia, Grecia e Spagna). La Grecia si rivelò il Paese maggiormente esposto alla crisi. Nell’autunno del 2009, le rivelazioni del primo ministro Giorgos Papandreou non furono rassicuranti: il capo del governo greco sostenne infatti che il precedente esecutivo avesse falsificato i conti pubblici al fine di poter aderire all’Eurozona. La drammatica situazione dei conti greci e tali rivelazioni segnarono formalmente l’inizio della crisi del debito sovrano europeo. Nel 2010, i Paesi dell’Eurozona approvarono un piano di salvataggio per la Grecia pari a 110 miliardi di euro, sotto la spinta della cosiddetta troika, composta dalla Banca Centrale Europea, dalla Commissione Europea e dal Fondo Monetario Internazionale. I creditori imposero alla Grecia l’attuazione di riforme fiscali rigorose e incisive come condizione per l’accesso ai finanziamenti. Tali politiche ebbero tuttavia un impatto estremamente significativo sull’economia greca e sulla popolazione.
Nel novembre 2010, Unione Europea, FMI e BCE intervennero per salvaguardare la stabilità del sistema bancario irlandese, anch’esso duramente colpito dalla crisi. Nel maggio 2011, la troika intervenne a favore del Portogallo con un prestito di 78 miliardi di euro, al fine di evitarne la bancarotta. Anche l’Italia, nel frattempo, versava in condizioni critiche.
Nel dicembre 2011, la BCE, consapevole della concreta possibilità di un collasso dell’euro e del drastico calo dei prestiti al settore bancario e del credito ai cittadini, intervenne prontamente sotto la leadership di Mario Draghi, figura chiave nella gestione della fase più acuta della crisi. L’istituto iniziò a concedere finanziamenti a lungo termine alle banche, richiedendo titoli di Stato come garanzia e incentivando così l’investimento in tali strumenti. L’aumento della domanda di titoli di Stato determinò un rialzo dei loro prezzi e, di conseguenza, una riduzione dei tassi di interesse. Attraverso questa operazione, denominata Long Term Refinancing Operation (LTRO), la BCE erogò circa 500 miliardi di euro. Nel febbraio 2012 seguì una seconda operazione di LTRO, di entità leggermente superiore, pari a 530 miliardi di euro. In questo contesto di forte tensione sui mercati finanziari, nel luglio 2012 il presidente della Banca Centrale Europea Mario Draghi pronunciò la celebre frase “whatever it takes”, dichiarando l’impegno della BCE a fare tutto il necessario per preservare l’euro e contrastare eventuali processi di speculazione finanziaria contro i Paesi più vulnerabili dell’Eurozona. Nel settembre 2012, la BCE annunciò inoltre la possibilità di intervenire direttamente sul mercato attraverso l’acquisto di titoli di Stato. Sebbene tale strumento non venne mai concretamente utilizzato, esso ebbe un effetto decisivo nel rafforzare la fiducia degli investitori, che interpretarono l’intervento verbale e operativo della BCE come una garanzia credibile della stabilità dell’area euro.
Nonostante l’uscita dalla crisi fosse ancora lontana, le azioni intraprese dalla BCE si dimostrarono solide; negli anni successivi, tuttavia, esse dovettero essere affiancate dall’impiego di ulteriori strumenti, come il Quantitative Easing, al fine di stabilizzare definitivamente la situazione economica.
Nel pieno della crisi del debito sovrano, la concessione del pacchetto di salvataggio da 110 miliardi di euro alla Grecia viene subordinata all’attuazione di severe misure di austerità. Tuttavia, l’economia greca si dimostra incapace di far fronte all’enorme debito accumulato e, di conseguenza, i leader dell’Eurozona approvano un ulteriore pacchetto di aiuti pari a 130 miliardi di euro. In questa fase viene menzionata per la prima volta la possibilità di ricorrere a una ristrutturazione parziale del debito greco, una procedura che consiste nella riduzione dell’ammontare complessivo del debito attraverso la rinuncia, da parte dei creditori, a riscuotere una parte dell’importo dovuto, detenuto per circa il 70% da investitori esteri. Questa situazione lascia alla Grecia un margine di discrezionalità estremamente ridotto, soprattutto se confrontata con l’Italia, il cui debito pubblico è detenuto prevalentemente da investitori interni.
Il declassamento del debito greco da parte delle agenzie di rating spinge il governo ellenico a offrire tassi di interesse sempre più elevati per potersi finanziare. Contestualmente, Atene annuncia consistenti tagli alla spesa pubblica, una drastica riduzione del salario minimo e un inasprimento della pressione fiscale. La disoccupazione aumenta rapidamente, superando il 20% tra il 2009 e il 2012, mentre nel 2011 il PIL registra un crollo pari al -10,1%. Tuttavia, il periodo più difficile per la Grecia si colloca nel triennio 2012-2015. Dopo una lunga serie di negoziazioni con i creditori, la ristrutturazione del debito avviene attraverso la dilazione dei pagamenti e l’ottenimento di una riduzione dell’ammontare complessivo da restituire. Atene riesce così a ridurre il proprio debito del 53,5%. Si tratta della ristrutturazione del debito più ambiziosa mai tentata fino a quel momento; tuttavia, nel 2013 il tasso di disoccupazione continua a crescere, avvicinandosi al 28%.
In questo contesto, nel 2015 sale al potere Alexis Tsipras, il quale tenta immediatamente di rinegoziare i termini del piano di salvataggio del 2012 insieme al ministro delle finanze Gianis Varoufakis. L’obiettivo del nuovo governo è quello di ottenere condizioni più favorevoli per la popolazione greca attraverso un confronto diretto con la troika. A tal fine viene indetto un referendum consultivo per chiedere ai cittadini se siano disposti ad accettare ulteriori misure di austerità; il risultato è una netta bocciatura, con circa il 60% dei voti contrari. Nonostante l’esito referendario, Tsipras è costretto ad accettare le condizioni imposte dalla troika, negoziando un terzo piano di salvataggio pari a 86 miliardi di euro. L’economia greca inizia lentamente a mostrare segnali di ripresa, accompagnata da un ampio programma di privatizzazioni che coinvolge numerose imprese pubbliche, le ferrovie, l’aeroporto internazionale di Atene e il porto di Salonicco. In cambio, la troika riduce l’ammontare del debito oggetto del programma da 86 a 61 miliardi di euro.
Solo nel primo trimestre del 2018 la Grecia può ufficialmente dirsi fuori dalla crisi, con il ritorno alla crescita del PIL. Nonostante la ripresa economica, la crisi ha lasciato profonde cicatrici sull’economia del Paese: tra il 2008 e il 2016 il PIL si è contratto di quasi il 25%, mentre il debito pubblico è passato dal 103,1% del 2007 al 181,2% del 2018. Inoltre, durante il periodo di crisi, la spesa pubblica si è ridotta complessivamente del 32,4%.
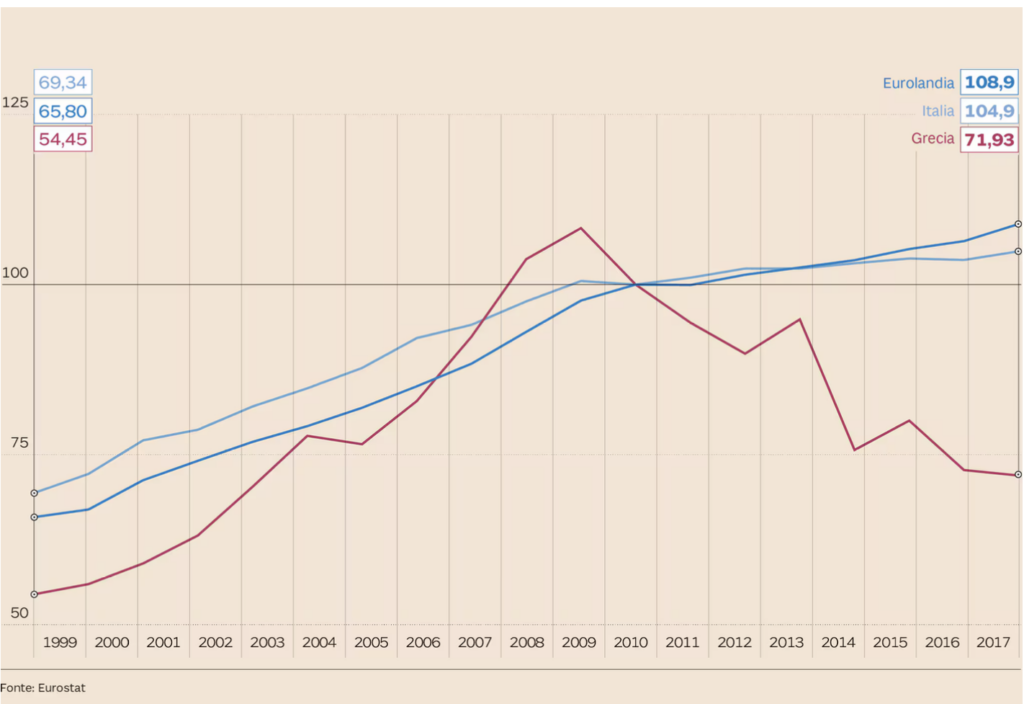
Spesa pubblica (base 2010 = 100). Fonte: Eurostat e Il Sole 24 Ore.
Le politiche di austerità fiscale sono state accompagnate da riforme strutturali che hanno indebolito le tutele del diritto del lavoro e comportato una drastica riduzione delle pensioni, contribuendo a un significativo aumento del fenomeno dei senzatetto.
In Italia, la crisi del debito sovrano si manifesta in concomitanza con quella degli altri Paesi europei; tuttavia, una combinazione di lentezze tipiche dei palazzi istituzionali e di un’iniziale sottovalutazione della gravità della situazione finanziaria contribuisce a creare un clima di apparente tranquillità. Tale equilibrio si rivela però insostenibile nel 2011, quando lo spread, ossia la differenza tra il tasso di rendimento delle obbligazioni italiane e quello delle obbligazioni tedesche (BTP italiani e Bund tedeschi), raggiunge livelli particolarmente elevati. Il prezzo delle obbligazioni risulta inversamente proporzionale al loro rendimento: un prezzo elevato è generalmente associato a un basso rendimento, mentre, come nel caso italiano, un prezzo ridotto, determinato da una massiccia vendita dei titoli, comporta un rendimento più elevato. Un rendimento alto riflette principalmente il rischio assunto dagli investitori nel prestare denaro a uno Stato in difficoltà, potenzialmente esposto al rischio di default, ed è pertanto compensato da un maggiore ritorno. La Germania, considerata un Paese finanziariamente solido e affidabile, viene assunta come benchmark per valutare la situazione degli altri Stati membri. In sintesi, lo spread rappresenta un indicatore significativo della capacità di uno Stato di onorare i propri debiti. Nel luglio 2011, lo spread tra BTP e Bund raggiunge i 225 punti base, indicando una differenza di rendimento pari al 2,25%. Nei mesi successivi, lo spread continua a crescere sensibilmente, influenzato dall’andamento dell’economia e da diversi fattori, tra cui la fiducia degli investitori nei confronti dello Stato italiano. Nel settembre 2011, a gravare ulteriormente sullo spread e sulla già delicata situazione economica del Paese interviene il declassamento del debito italiano da parte dell’agenzia Standard & Poor’s, che abbassa il rating da A+ ad A. In un contesto di progressivo peggioramento, lo spread italiano raggiunge il massimo storico di 575 punti base.
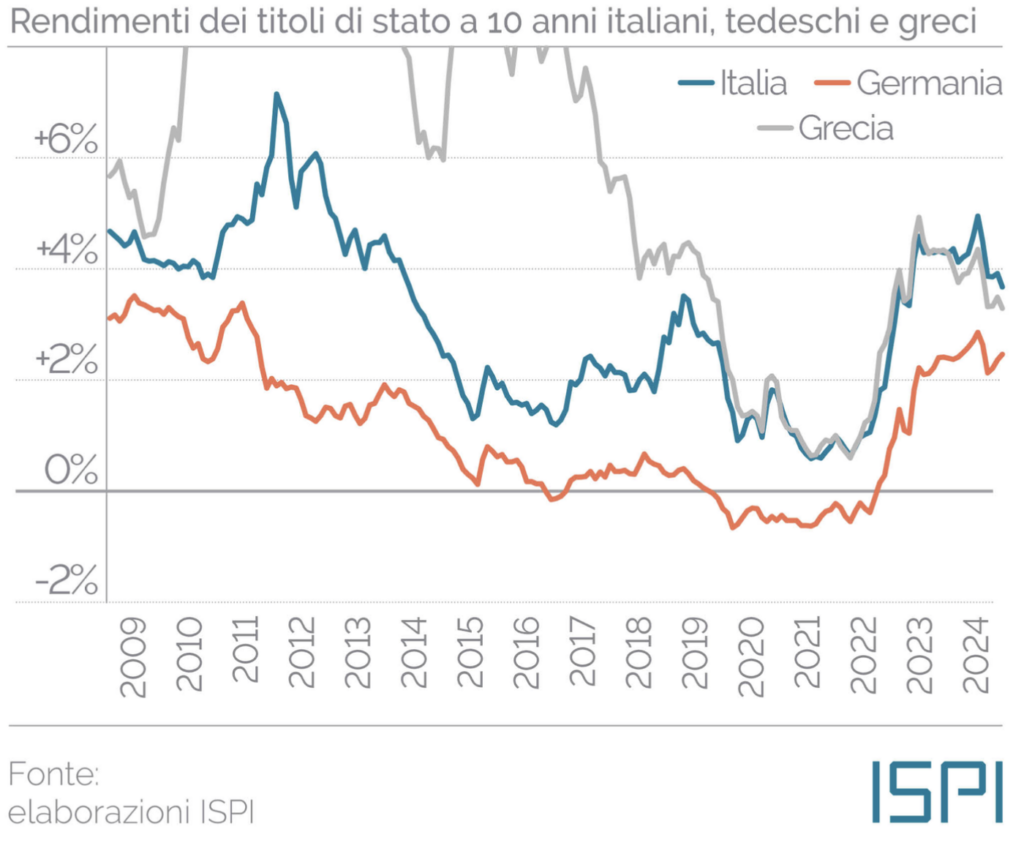
Il 12 novembre 2011, a seguito della celebre lettera firmata da Jean-Claude Trichet, allora presidente della BCE, e da Mario Draghi, suo successore (nota come lettera Trichet-Draghi), nella quale venivano raccomandate misure urgenti per evitare il default, il Presidente del Consiglio Silvio Berlusconi rassegna le dimissioni nelle mani del Presidente della Repubblica Giorgio Napolitano. Si forma così un governo tecnico, il terzo nella storia della Repubblica, guidato dal professore Mario Monti, figura di alto profilo istituzionale, scelta con l’obiettivo di rassicurare i mercati finanziari e guidare il Paese fuori dalla crisi. Il mandato del nuovo esecutivo si concentra principalmente sul risanamento del debito pubblico e sulla riduzione della spesa pubblica, spesso attraverso misure particolarmente rigorose, riconducibili alle politiche di austerity. Il neonato governo tecnico tenta di arginare immediatamente la crisi mediante provvedimenti urgenti e incisivi, contenuti nel cosiddetto decreto “Salva Italia”, che include misure di austerità e una riforma strutturale del sistema pensionistico, nota come riforma Fornero. Nonostante tali interventi, lo spread continua a mantenersi intorno alla soglia dei 500 punti base e il rating del debito italiano subisce un ulteriore declassamento, raggiungendo il livello BBB+ per Standard & Poor’s. A incidere negativamente contribuisce anche il crescente tasso di disoccupazione, che mina ulteriormente la fiducia nella stabilità del Paese.
A favorire una progressiva riduzione dello spread e un ritorno alla stabilità è nuovamente l’intervento della Banca Centrale Europea che, grazie alle misure introdotte sotto la guida di Mario Draghi, riesce a sostenere i Paesi periferici dell’Eurozona e a consentire un’uscita graduale dalla crisi. A seguito delle elezioni del 2013, si insedia un governo guidato da Enrico Letta, durante il quale emergono segnali più decisi di ripresa e si consolida la definitiva uscita dalla fase più acuta della crisi: il PIL torna a crescere, il mercato del lavoro mostra segnali positivi e l’indice di fiducia dei consumatori raggiunge quota 100.
In seguito al lungo periodo di difficoltà legato alla crisi del debito sovrano, l’Italia ha vissuto negli anni successivi un percorso di crescita lento ma progressivo, che ha preceduto il successivo shock del Covid-19. Tra il 2015 e il 2019 il PIL italiano è tornato a espandersi in modo costante, con incrementi compresi tra lo 0,8% e l’1,5% all’anno, grazie alla spinta dei consumi delle famiglie, alla crescita dell’occupazione e al consolidamento di determinate filiere produttive.
Questo periodo ha anche evidenziato fragilità strutturali: la produttività restava bassa rispetto alle principali economie europee e il debito pubblico continuava a essere tra i più alti dell’Unione, superando il 135 % del PIL. Per la Grecia, gli anni successivi al 2018 sono stati segnati da una ripresa più vigorosa. Il PIL greco ha registrato tassi di crescita più sostenuti, superiori alla media dell’Eurozona, con un ruolo importante dei consumi interni e degli investimenti supportati dai fondi europei. La disoccupazione, pur restando elevata, ha mostrato un progressivo miglioramento, riflettendo un mercato del lavoro più dinamico rispetto agli anni più duri della crisi del debito.
Quando la pandemia da Covid‑19 ha colpito l’Europa nel 2020, l’economia italiana ha subito una caduta significativa: il PIL si è contratto di circa il 9%, con un impatto molto forte sui servizi, sul turismo e sulle attività tradizionalmente collegate alla mobilità e al consumo interno. Anche la Grecia ha vissuto una contrazione simile, poco inferiore ma comunque rilevante, intorno all’8%, in larga parte legata alla riduzione dei flussi turistici internazionali, un settore chiave per Atene.
Dopo il forte impatto della pandemia, le economie di Italia e Grecia hanno intrapreso un percorso di ripresa sostenuto dagli stimoli fiscali nazionali e dai fondi europei. In Italia, il PIL è tornato a crescere del 6,3% nel 2021, mentre nel 2022 la crescita si è moderata al 3,7% e nel 2023 si è attestata intorno al 3,2%. Questa dinamica è stata alimentata non solo dalla ripresa dei consumi interni e del turismo, ma anche dagli investimenti pubblici strategici, in particolare quelli legati al Piano Nazionale di Ripresa e Resilienza (PNRR).
Il PNRR mette a disposizione 191,5 miliardi di euro fino al 2026, di cui circa 68 miliardi destinati a digitalizzazione, innovazione, ricerca scientifica e formazione del capitale umano, con l’obiettivo di incrementare la produttività e rafforzare la competitività industriale. Gli investimenti in infrastrutture verdi e digitali hanno accelerato la transizione energetica e tecnologica, generando opportunità occupazionali ad alta specializzazione.
Per la Grecia, la ripresa post-pandemia ha mostrato un andamento simile ma con tassi leggermente più elevati: il PIL è cresciuto dell’8,3% nel 2021, del 5,9% nel 2022 e intorno al 4,2% nel 2023. Fondamentale è stato il sostegno del Recovery and Resilience Facility (RRF), che ha assegnato alla Grecia circa 30 miliardi di euro in sovvenzioni e prestiti tra il 2021 e il 2026, destinati a digitalizzazione, sviluppo infrastrutturale, efficienza energetica e rafforzamento della pubblica amministrazione. Una parte
significativa delle risorse è stata investita in ricerca e innovazione tecnologica, con finanziamenti diretti a università, centri di ricerca e imprese strategiche, contribuendo a migliorare l’occupazione qualificata e
la produttività complessiva del Paese.
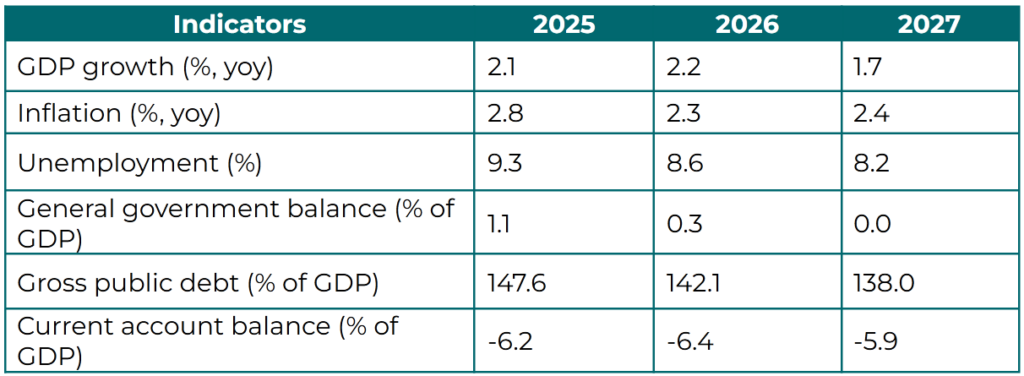
Per il periodo 2024‑2027, le proiezioni macroeconomiche della Commissione Europea e degli organismi internazionali delineano scenari diversi ma discretamente positivi per Italia e Grecia. Per l’Italia, il PIL è stimato crescere circa dello 0,4% nel 2025 e intorno allo 0,8% nel biennio 2026‑2027, con una dinamica guidata principalmente dagli investimenti supportati dai fondi europei e dalla domanda interna. L’inflazione è attesa moderarsi ulteriormente nei prossimi anni, stabilizzandosi intorno al 2% nel 2027, mentre il tasso di disoccupazione scenderà gradualmente verso il 6 %. Parallelamente, il rapporto tra debito pubblico e PIL è previsto rimanere elevato ma stabile, intorno al 137 %, confermando la complessità della sostenibilità fiscale nonostante i progressi compiuti.
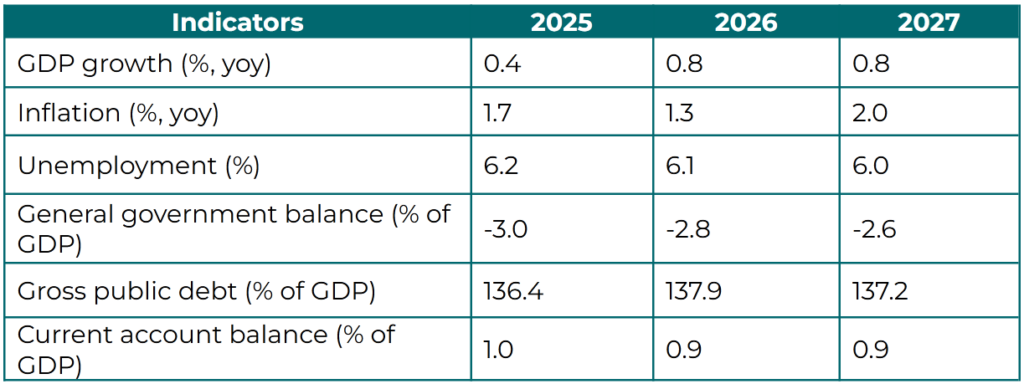
La Grecia è invece attesa continuare a beneficiare di una crescita più solida e regolare. Le stime indicano un’espansione del PIL superiore al 2,1 % nel 2025‑2026, con un rallentamento moderato previsto per il 2027, una volta che i programmi di ripresa europei si attenueranno.
L’inflazione è attesa scendere verso valori intorno al 2,3 % entro il 2026, mentre il rapporto debito‑PIL è previsto diminuire progressivamente sotto il 140 % entro il 2027, grazie a surplus di bilancio e a un tasso di crescita nominale sostenuto. Anche il tasso di disoccupazione dovrebbe migliorare, attestandosi al di sotto del 9 % entro la seconda metà del decennio.
Guardando al futuro, le due economie presentano sfide comuni ma anche specifiche: per l’Italia, la crescita resta frenata da fattori strutturali quali declino demografico, produttività stagnante e regionalismi economici, e richiede un uso efficace delle risorse europee per innovazione e transizione verde. Per la Grecia, pur con prospettive di crescita più robuste, rimane centrale la necessità di consolidare i progressi ottenuti in occupazione e finanza pubblica, fronteggiando le fragilità di un mercato del lavoro ancora poco dinamico in alcune fasce.
In definitiva, sebbene la ripresa post‑Covid sia ormai consolidata per entrambe le economie, la qualità di questa crescita, e la capacità di tradurla in sviluppo sostenibile, dipenderà dalla coerenza delle politiche economiche interne e dal modo in cui saranno incanalati gli investimenti pubblici e privati nei prossimi anni, con il PNRR e il RRF che rimangono strumenti chiave per rafforzare produttività, innovazione e resilienza economica.
Bibliografia:
Busetti, Fabio, and Pietro Cova. “Banca d’Italia – N. 201 – L’impatto Macroeconomico Della Crisi Del Debito Sovrano: Un’analisi Controfattuale per L’economia Italiana.” Bancaditalia.it, Sept. 2023,
www.bancaditalia.it/pubblicazioni/qef/2013-0201/index.html?com.dotmarketing.htmlpage.language=102
Commissione Europea. “Economic Forecast for Greece.” Economy and Finance, 17 Nov. 2025,
economy-finance.ec.europa.eu/economic-surveillance-eu-member-states/country-pages/greece/economic-forecast-greece_en?prefLang=fi.
—. “Economic Forecast for Italy.” Economy and Finance, 17 Nov. 2025,
economy-finance.ec.europa.eu/economic-surveillance-eu-member-states/c
ountry-pages/italy/economic-forecast-italy_en.
CONSOB. “Crisi Debito Sovrano 2010-2011.” Www.consob.it,
www.consob.it/web/investor-education/crisi-debito-sovrano-2010-2011.
ISPI. “Lo Spread Italiano Continua a Scendere. Ma Cosa Significa? | ISPI.” ISPI, 14 Mar. 2024,
www.ispionline.it/it/pubblicazione/lo-spread-italiano-continua-a-scendere-ma-cosa-significa-166649
Rizzo, Elisabetta. N°. 57 L’Unione Europea E La Crisi Del Debito Sovrano.
Sorrentino, Riccardo. “La Grecia Esce Dalla Crisi Ma Il Paese È a Pezzi. A Confronto Il Prima E Il Dopo in 5 Grafici.” Il Sole 24 ORE, 22 Aug. 2018,
www.ilsole24ore.com/art/la-grecia-esce-crisi-ma-paese-e-pezzi-confronto-prima-e-dopo-5-grafici-AEb4iEdF
UNICATT. “Spread, Il Sorpasso Della Grecia | Università Cattolica Del Sacro
Cuore.” Università Cattolica Del Sacro Cuore, 18 Sept. 2023,
osservatoriocpi.unicatt.it/ocpi-pubblicazioni-spread-il-sorpasso-della-grecia
51 risposte